子どもが生まれると、これまで以上にお金について考える機会が増えます。
教育費、生活費、住宅費、将来のための貯金……。
「できればしっかり貯金したい」
「将来のために投資も始めたい」
「FIREを目指したいけれど、子育てしながらでもできる?」
そんなふうに考えている方も多いのではないでしょうか。
資産形成というと、すぐに「投資」を思い浮かべるかもしれません。
でも、子育て家庭の資産形成は投資だけではありません。
まずは家計を整え、そのうえで貯金や投資を組み合わせていくことが大切です。
この記事では、子育て家庭が資産形成を始めるときに考えたいことを、できるだけ分かりやすく整理します。
子育て家庭の資産形成は「投資」だけではない
資産形成と聞くと、
「NISAを始めなきゃ」
「株を買わなきゃ」
と思ってしまうかもしれません。
しかし、投資を始める前に確認しておきたいことがあります。
それが、
「毎月いくら使っていて、いくら残っているのか」
という家計の状態です。
収入より支出が多い状態で投資を始めても、急な出費があれば投資資産を取り崩すことになってしまいます。
まずは、
家計を整える → 貯金を確保する → 余裕資金で投資する
という順番で考えてみましょう。
① まずは毎月の収支を把握する
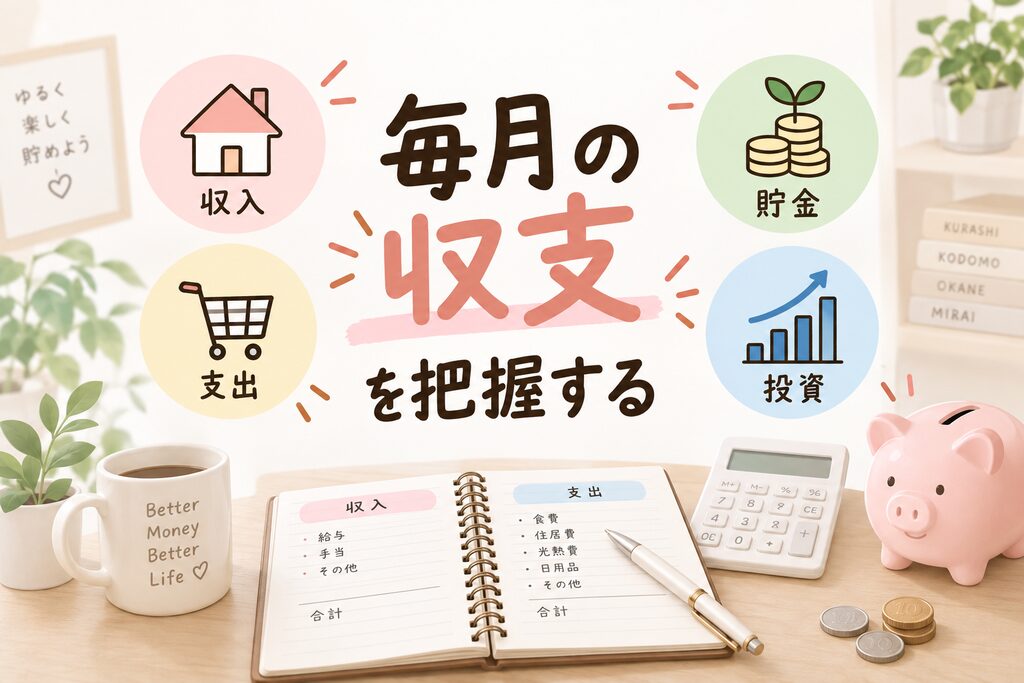
資産形成の第一歩は、家計の現状を知ること。
難しい家計簿を作る必要はありません。
まずは、
- 毎月の手取り収入
- 家賃・住宅ローン
- 食費
- 光熱費
- 通信費
- 保険
- 教育費
- その他の固定費
- 毎月の貯金額
- 投資額
などを確認してみましょう。
「思ったより固定費が大きかった」
「毎月なんとなく使っているお金が多い」
など、家計の改善ポイントが見つかることがあります。
固定費から見直すのがおすすめ
節約というと食費を削るイメージがありますが、毎月必ず発生する固定費を見直すと、その後も継続して支出を減らせる可能性があります。
例えば、
- スマホ料金
- インターネット料金
- 保険
- サブスク
- 電気・ガスなどの契約
など。
一度見直してしまえば、その後の家計管理がラクになるものからチェックしてみましょう。
② 次に「生活防衛資金」を考える
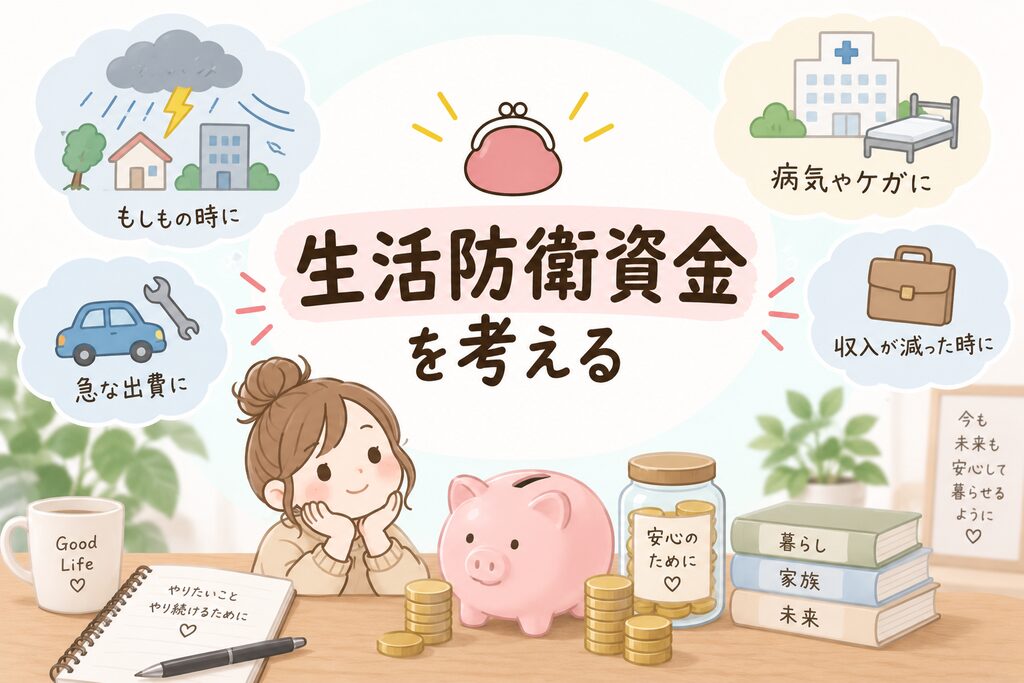
子育て中は、突然まとまったお金が必要になることがあります。
病気やケガ、仕事の休職・退職、家電の故障、子どもの急な出費など、予定外の支出はゼロにはできません。
そこで考えておきたいのが、生活防衛資金です。
生活防衛資金とは、簡単にいうと、
「もし収入が減ったり、急な出費が発生したりしても生活を続けられるように確保しておくお金」
のこと。
具体的にいくら必要なのかは、家族構成や収入、住居、働き方などによって変わります。
「○万円あれば絶対安心」というものではありません。
だからこそ、まずは自分の家庭なら、
「何かあったときに、何か月分の生活費が必要だろう?」
と考えてみることが大切です。
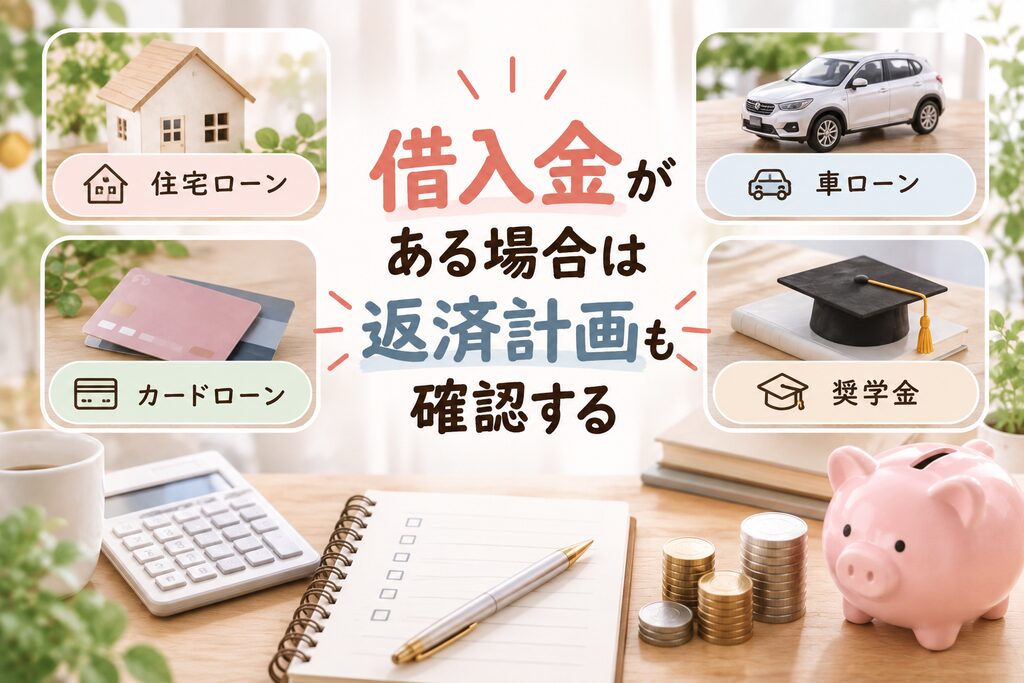
③ 借入金がある場合は返済計画も確認する
資産形成を考えるときは、貯金や投資だけでなく、現在の借入金も確認しておきましょう。
例えば、
- 住宅ローン
- 自動車ローン
- 奨学金
- カードローン
などです。
借入金にはそれぞれ金利や返済条件があります。
そのため、
「投資をするか、借入金を返すか」
については、金利や家計の状況を確認したうえで考える必要があります。
特に高金利の借入がある場合は、投資だけに目を向けず、返済も含めて家計全体を考えることが重要です。
④ 家計に余裕ができたら投資を考える
家計を把握して、生活に必要なお金を確保したら、次に投資を検討します。
日本では、個人の資産形成を後押しする制度として**NISA(少額投資非課税制度)**があります。
NISAでは、一定の投資について運用益が非課税になる仕組みがあります。
ただし、投資には元本割れの可能性があります。
「NISAだから必ず増える」という制度ではありません。
そのため、
近いうちに使う予定のお金を無理に投資へ回さない
ことも大切です。
⑤ 「毎月いくら投資するか」を決める
投資を始める場合も、
「毎月10万円投資する!」
と無理をする必要はありません。
大切なのは、
家計を圧迫せず、長く続けられる金額にすること。
例えば、
「毎月1万円から始める」
「ボーナスが出たときだけ追加する」
など、自分の家庭に合った方法を考えてみましょう。
投資額は、収入や支出、貯金額、今後のライフイベントなどによって変わります。
FIREを目指すなら「収入を増やす」ことも重要
FIREを目指す場合、
「どうやって投資で増やすか」
だけを考えてしまいがちです。
でも、資産形成を早めたいなら、
収入を増やすこと
も重要な要素になります。
例えば、
- 本業の収入を増やす
- 転職する
- 副業を始める
- 在宅ワークをする
- 不用品を売る
- スキルを身につける
など。
収入が増えれば、
生活費 → 必要なお金
余ったお金 → 貯金・投資
という選択肢を増やすことができます。
子育て中だからこそ「無理をしない」ことも大切
子育て中は、独身時代や子どもがいない時期と同じようにお金を管理できないこともあります。
急な病院代が必要になったり、子どもの成長に合わせて必要なものが増えたり。
そして何より、育児そのものに時間と体力を使います。
だからこそ、
「毎月○万円絶対に投資する」
と無理な目標を設定するより、
「今月は1万円」
「余裕がある月はもう少し」
というように、家計や生活状況に合わせて調整する方法もあります。
資産形成は短距離走ではなく、長く続けていくもの。
続けられる仕組みを作ることも大切です。
子育て家庭の資産形成は「4つ」を意識する
ここまでをまとめると、資産形成を考えるときは、
① 家計を把握する
今いくら入って、いくら出ているのかを確認。
② 支出を見直す
特に固定費など、無理なく削減できるところを探す。
③ 貯金を確保する
急な出費や収入減少に備える。
④ 余裕資金で投資する
NISAなどの制度も確認しながら、自分に合った方法を考える。
そして、FIREを目指すなら、
「支出を減らす」+「収入を増やす」+「資産を育てる」
という3方向から考えると、家計全体を見直しやすくなります。
まとめ|資産形成は小さく始めていい
子育て家庭の資産形成というと、難しく感じるかもしれません。
でも、最初から投資について詳しくなる必要はありません。
まずは、
家計を知る。
↓
無駄な支出を見直す。
↓
生活に必要なお金を確保する。
↓
余裕資金で投資を検討する。
この順番で、一つずつ取り組んでみましょう。
FIREを目指す場合も、いきなり大きな金額を投資することだけが方法ではありません。
家計を整えること、収入を増やすこと、資産を育てること。
この3つを少しずつ積み重ねていくことが、長期的な資産形成につながっていきます。
コメント