この記事には広告が含まれています
「1000万円貯めたい」
そう思って節約しても、食費は削れて数百円、電気をこまめに消したりしても、即効性がなく大した金額にならない、、
もちろん小さな節約の習慣も大切ですが、あるときから私は、そもそも何にお金を使わないかを考えるようになりました。
我が家はまだ資産1000万円に到達していませんが、1000万円貯めようと志してからやめたことがいくつかあります。
そのおかげか、借金歴ありギャンブル大好き人間(夫)をかかえながらでも、もうすぐ資産1000万円に到達する、というところまで来られました。
今回は、特に効果の大きかった7つを実体験も交えて紹介します。
① 外食・出前・コンビニをやめた
子どもが生まれる前は、自身が働いていたこともあって、「めんどくさいから外食にしよう」「イヤなことあったから出前とって気分転換」「会議頑張ったからコンビニスイーツ」ということを週に何度もしていました。
1回の金額だけを見ると、そこまで大きな出費には感じません。
でも、
「外食3000円」
「出前2000円」
「コンビニ1500円」
というように積み重なっていくと、1か月ではかなりの金額になります。
特に怖いのが、コンビニです。
「これだけ買おう」と思って入っても、冷たい炭酸ジュースや新商品のグミなどを追加してしまって、気づけば予定より多い出費になっていることがほとんどですよね。
そこで我が家は、いくつかルールをつくりました。
①外食は休日のみで月に2回まで
②出前・コンビニは自分のお小遣いならOK
仕事のある平日は、あまり外でゆっくりする時間も余裕もないので、そもそも外食に向かない。
せっかく外食するなら、ゆっくり味わいたいし、明日の仕事が頭をチラつくことなく楽しみたい。
出前・コンビニは、食事というよりリフレッシュに近い使い方が多かったので、お小遣いの範囲内であれば個人の自由ということにしました。
これなら、全てをガチガチに禁止するわけではないので、慣れれば大きなストレスにならずに済みます。
逆に、ルールをつくってメリハリがついたことで、「来週は何食べに行く?」というかんじで
休日の外食が楽しみになり、平日の仕事や自炊が頑張れるようになりました。
自炊についてのルールも決めました。
①週に1回スーパーでまとめ買いをして、それを次の買い物までに消費する
②自炊に関わる食費は計算しなくてOK
買い物に慣れるまでは、1週間に必要な食材の量がわからなかったので、足りなかったり多かったりしましたが、慣れてきて適量がわかってこれば、買い物もラクになっていきます。
同様に食費も、一週間に必要な量がわかってくるまではあえて細かな計算せず、好きなだけ買っていました。
好きなだけといっても、外食にかかる金額と比べたらそこまで痛手になる金額でもない(毎日お刺身とか寿司盛り合わせでない限り)と思います。
まずは自炊を継続できるように、あえて金額の上限を決めず、買い物時間から楽しめるように工夫しました。
我が家はこれが見事にヒットし、料理担当の夫は今では「外食より自分でつくりたい」と言うまでになり、外食を含めた我が家の食費は多いときは8万円以上だったのが、4~5万円まで下がりました。
自炊のほうが、健康にもいいよね
もちろん、家庭で再現できない炭火焼肉や食べ放題には定期的に行きたがるので、それはたまの休日に行くようにしています。
「なんとなく外食」ではなく、「今週末は焼肉行くぞ」と決めて行くほうが満足度が高いし、一回一回を大切にするようになります。
つまり、外食の回数が減っても、満足感は上がるのです。
このルールを守るようになって、かかるお金はグンと減り、外食などへの考え方も良い方向に変わりました。
② 服を買うことをやめた
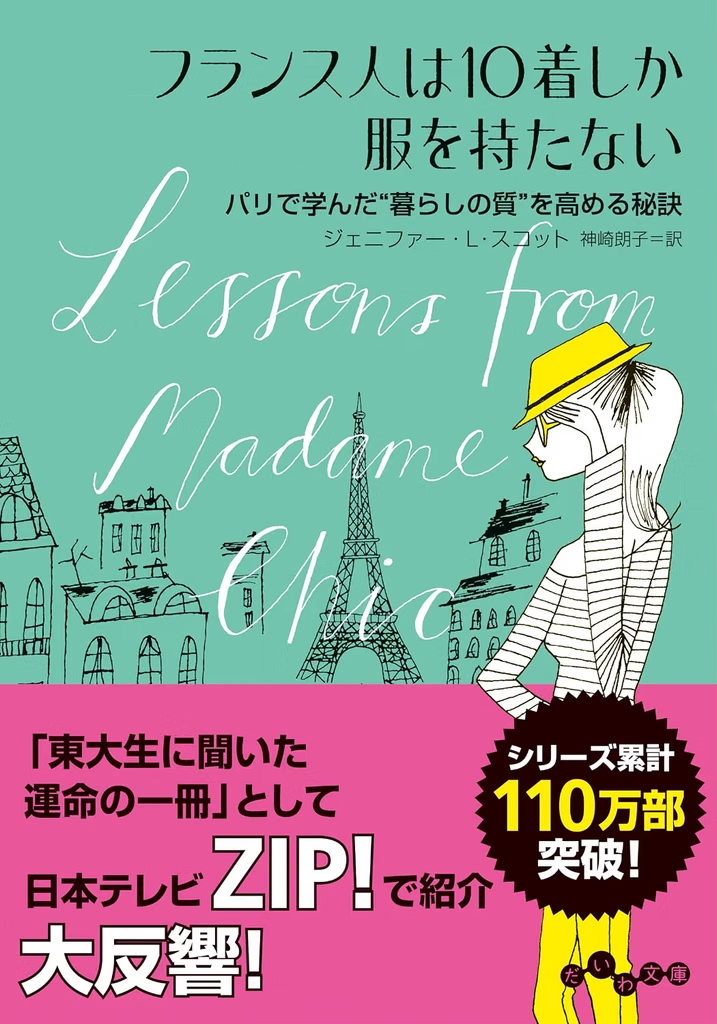
私の場合、【フランス人は服を10着しか持たない】という本を読んだことがきっかけでした。
この本は今や私のバイブル的存在で、いずれ改めて一つの記事で紹介させていただきますが簡単に説明すると、
自分が本当に好きなものを選び、少ないもので暮らすという考え方が根底になっています。
私は本の手順通り、持っている服を全部見直し、勇気を出して50着ちかく手放しました。
すると作業後、服は10着にまで減ったはずなのに、心はすごく満たされていたのです。
Amazon(紙)はこちら
Amazon(電子書籍)はこちら
楽天市場はこちら
以前は、「毎月1着服を買えば1年で12着増やせる」と、服は多い方がいいと考えてひたすら買っていました。
しかし、お気に入りの服をくりかえし着る喜びを知ってからは、「セールだから」「持っておくと安心だから」などという理由で服を買うことがなくなったのです。
以来、だいたい平均月2万円くらいかかっていた衣服代が、ゼロになりました。
③ 休日にショッピングモールへ行くのをやめた
我が家は休日に予定がないと、「とりあえずどっか行くか」とショッピングモールに行きがちでした。
そしてショッピングモールは、何も買わずに帰るのがむずかしい場所。
「そういえば新しいスニーカー欲しかったんだよねー(夫)」
「ワイシャツそろそろ買い替えたいかも(夫)」
「銀だこ新味だー!(夫)」
と、予定していなかった出費がどんどん増えていきます。
我が家は①に書いたとおり、日々自炊で節約生活を頑張っている感があるからか、こういう場所に行くとなぜか勝手に羽が伸ばさり、今日くらいいいよねとなってしまいます。
子どもが産まれてからは、お互い疲れがたまっているから
余計にそうなりがち
俺はそもそも休日くらい好きにお金使いたい
そこで休日はショッピングモールに行かずに済むよう、あえて予定を入れるようにしました。
「ベビーカーで公園をお散歩したついでに、水産屋で刺身買ってかえろう」
「海の見える神社でお参りしたあと、じいちゃん家に寄ろう」
「1000円以内でお菓子買い込んで、マリオパーティーやろう」
こんなかんじで、お金を使うイベントと使わないイベントを組み合わせるようにしたことで、休日の満足度は増しつつ、かかるお金を減らすことに成功しました。
④ 大量のクレジットカードと銀行口座を整理した
これは単純な節約というより、お金を管理しやすくするためにやめました。
以前はクレジットカードや銀行口座を複数持っていて、それぞれ用途を分けて使ってはいたのですが、
「このカードは何の支払いに使ってたっけ?」「この口座いくら入ってたっけ?」
という状態になりがちで、全てに手を回すことができなくなっていました。
お金を貯めるためには、自分のお金がどれくらいあるのかを把握することが大切なので、第一歩として、必要以上に増えてしまったクレジットカードや銀行口座を、自分が管理しやすい数まで減らしました。
結果、【クレジットカード1枚】【銀行口座3つ】になりました。
思い切って1枚にまで減らしたクレジットカードは、利用明細の確認が1枚分で済むようになったし、買い物する店をあらかた決めてしまえば、なんのジャンルにいくら使ったのかの計算もスムーズにできたので、用途別にカードを分ける必要はなかったなと感じました。
3つに残した銀行口座は、
1.給与口座
2.引き落とし口座
3.貯金口座
に分けました。
絶対に手をつけない口座(=貯金口座)を一つ持っておくと精神安定剤になると聞いたことがあったので、さっそく一番金利の高い銀行でつくりました。
お金周りをシンプルにすると、管理が簡単になるだけでなく、
「今月は〇円貯まった」「今週は〇〇円予算オーバーしてるから来週はその分減らす」など、金額の把握もしやすいため、ダイレクトに収支の改善に繋がりオススメです。
⑤ 3大キャリアをやめた
通信費は毎月発生する固定費なので、1回見直すだけで、その後も毎月節約効果が続きます。
以前は大手キャリアの家族割を利用していましたが、割引分をなくしても、格安SIMに変更した方が、月額利用料が安くなります。そうわかってはいたものの、やり方が難しそうでずっと後回しにしていました。
が、今はAIが何でも教えてくれるので、AIに聞きながら手順を進め、無事に格安SIMに乗り換えすることができました。
私は楽天経済圏の人間なので、楽天モバイルで契約。
それまで1万円ちょっとだった利用料は、3,000円程度になりました。
1ヶ月7,000円の節約と考えると、年間84,000円!
めんどくさがらずにもっと早く乗り換えるべきだった、、
食費を毎月数千円削るよりも、固定費を見直したほうが、圧倒的に早くて大きな節約になります。
しかも、一度変更してしまえば、毎月頑張って節約する必要もありません。
「毎月必ず出ていくお金」を見直す。
これは1000万円を目指すうえで、かなり重要だと感じています。
⑥ 車をやめた
我が家は夫婦それぞれ車を保有していましたが、夫婦で1台に減らしました。
車にかかるお金は購入費だけではありません。
- 車両代
- ガソリン代
- 駐車場代
- 自動車保険
- 車検
- 税金
- メンテナンス費
など、所有しているだけでも相当のお金がかかります。
我が家は車必須な地域に住んでいるので、2台とも手放すことはできませんが、都市圏や地下鉄沿線に住んでいる方などは、車を持たない生き方を考えてもいいかもしれません。
「車を持つこと=悪い」という話ではありません。
我が家の場合は、車を所有することにかかる費用と、実際に車を使う頻度を考えて、手放すという選択をしました。
スマホのキャリアに加えて、車という大きな固定費を一つ減らすと、家計への影響も大きくなります。
⑦ SNSをやめた
私の場合、SNSを見ないようにしたのではなく、アカウント自体を削除しました。
なぜなら、SNSを見ていると、
「これ欲しい」
「こんな暮らしをしたい」
「うらやましい」
と、物欲や承認欲求が刺激されるからです。
モデルが着てる服、新作コスメ、便利な家電、豪華ディナー、海外旅行、、
SNSを見ていると、次から次へと欲しいものが湧き出てきます。
もちろんそれ自体が悪いわけではありませんが、「欲しい」と思わされる環境から少し距離を置くことも節約になると気付きました。
SNSを見る時間をなくしたことで、物欲を刺激されなくなったので、無駄なネットショッピングがへりました。
それだけでなく、空いた時間を読書や在宅ワークにあてることができています。
節約して支出を減らすことも大切ですが、1000万円を目指すなら収入を増やすことも考えていきたい。
そこで、お金持ちの考え方や働き方を知り、雇われずに自営業になろうと決意したきっかけが、こちらの本です。
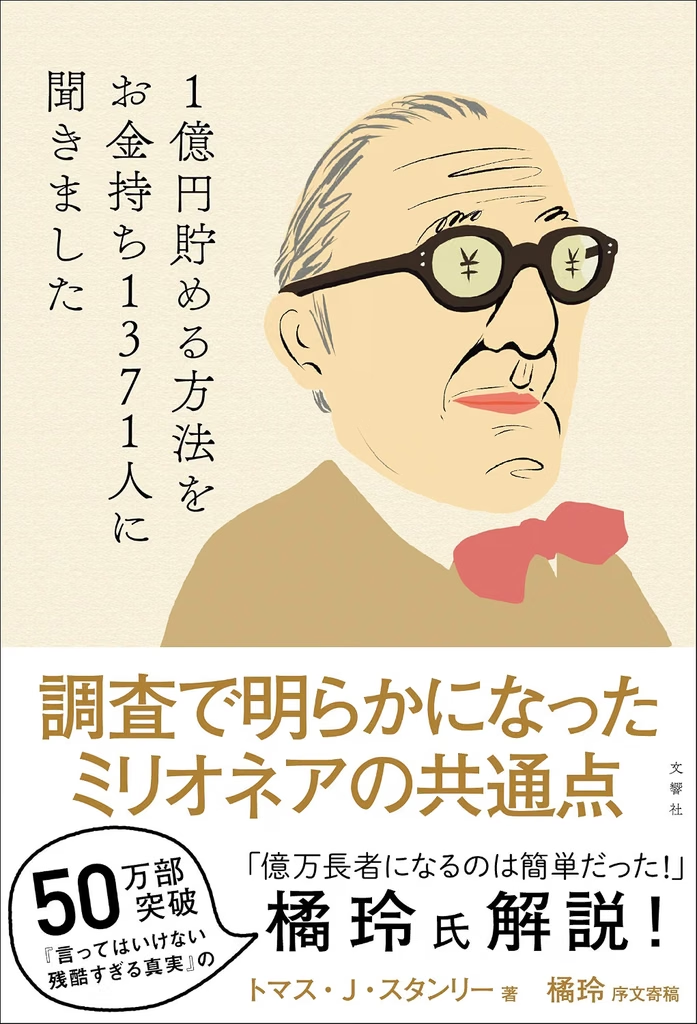
この本を読んで、節約するだけではなく、「収入を増やすことにも挑戦しなければならない」と思うようになりました。
まとめ|お金を使わずに楽しむことに慣れる
「お金を貯めるためには、何も買わずに我慢を続けるべき」ではありません。
大切なのは、何でもかんでも削ることではなく、
「これは本当に自分たちが満足するお金の使い方なのか?」と考えて使うこと。
必要なものなのを買うためなのか、なんとなく惰性で使っていたのかを理解することが大切です。
それだけでも、お金の使い方は変わってきます。
私は妊娠をきっかけに仕事を辞めましたが、夫の給与だけでは生活するのがむずかしくなり、現在育児するかたわらでブログや在宅ワークなど、収入を増やす方法に挑戦しています。
今回の内容は、1000万円貯めるためにやめたことですが、その他に始めたこと、買ったもの、捨てたものなど、様々あります。
このブログでは、そんな我が家のお金との向き合い方を紹介していきますので、今後も読んでくださるとうれしいです。
コメント