この記事には広告が含まれています
「NISAってよく聞くけど、結局どんな制度なの?」
「投資をしたことがないけど、自分にもできるの?」
そんな人に向けて、この記事ではNISAの仕組みやメリット、始め方を初心者向けにわかりやすく解説します。
NISAは、投資によって得られた利益が非課税になる制度です。
2024年から新しいNISAが始まり、以前よりも長期的な資産形成に利用しやすい制度になりました。
私自身も、将来のお金について考える中で「投資をするなら、まずNISAを知っておきたい」と思い、少しずつ勉強してきました。
この記事では、NISAを知らない方でも始められるように、基本から順番に説明していきます。
NISAとは?
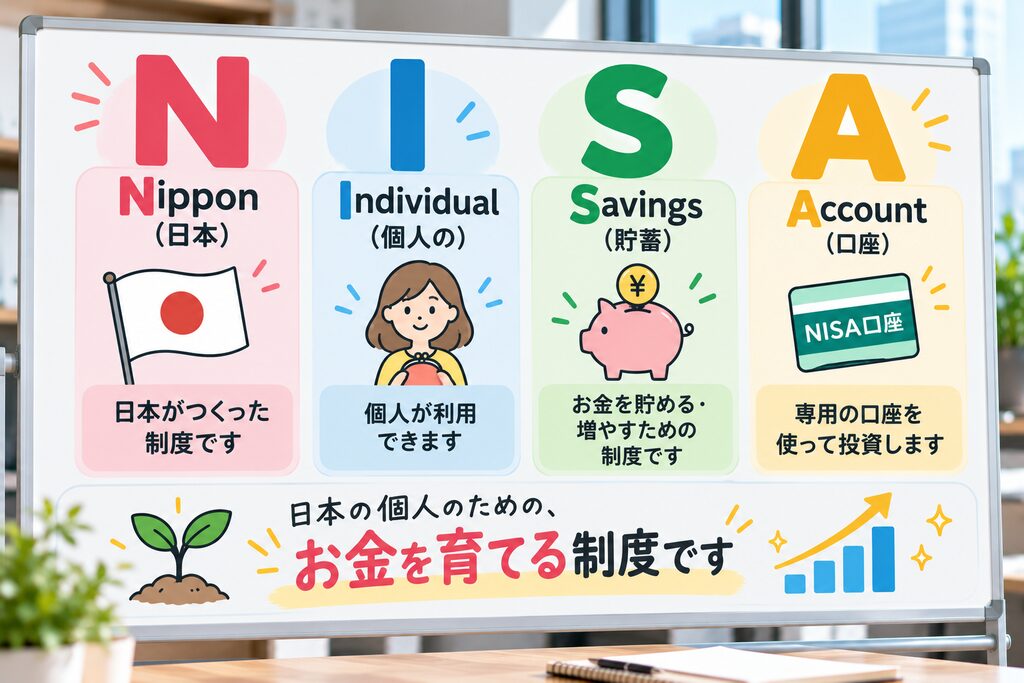
NISAとは、少額投資非課税制度のことです。
通常、株式や投資信託などに投資して利益が出ると、その利益には税金がかかります。
一方、NISA口座で投資した金融商品から得られる売却益や配当・分配金などは、一定の範囲内で非課税になります。
つまり、簡単にいうと、
「投資で得た利益に税金がかからないようにできる制度」
です。
投資を始めるなら、まず知っておきたい制度のひとつです。
NISAの何がメリットなの?
NISAの大きなメリットは、投資で得た利益が非課税になることです。
例えば、投資によって10万円の利益が出たとします。
通常の課税口座では、利益に対して税金がかかります。
しかし、NISA口座で非課税の対象となる範囲で投資していれば、その利益に税金はかかりません。
長期間投資を続ける場合、この違いが資産形成に影響してきます。
新NISAは「つみたて投資枠」と「成長投資枠」の2つ
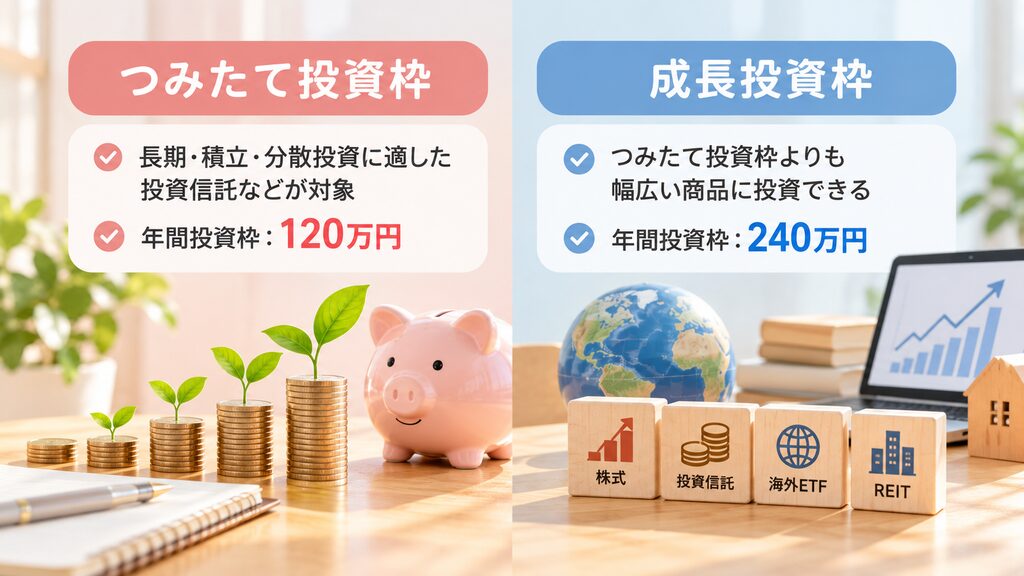
現在のNISAには、
- つみたて投資枠
- 成長投資枠
の2つがあります。
この2つは併用することができます。
つみたて投資枠
つみたて投資枠は、長期・積立・分散投資に適した一定の投資信託などを対象とした枠です。
年間の投資枠は120万円です。
「毎月少しずつ投資したい」という初心者にも利用しやすい仕組みになっています。
成長投資枠
成長投資枠では、つみたて投資枠よりも幅広い商品に投資できます。
年間の投資枠は240万円です。
つみたて投資枠と合わせると、年間最大360万円まで投資できます。
NISAはいくらまで投資できる?
NISAには、年間の投資枠とは別に、非課税保有限度額があります。
現在のNISAでは、非課税保有限度額は合計1,800万円です。
そのうち、成長投資枠で利用できるのは1,200万円までとなっています。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 非課税保有限度額 | 1,800万円の内数 | 1,200万円(内数) |
| 併用 | できる | できる |
※制度や対象商品は変更される場合があるため、最新情報は金融庁などの公式情報をご確認ください。
NISAの非課税期間は?
新しいNISAでは、非課税保有期間が無期限になっています。
以前のNISAには非課税期間に期限がありましたが、現在のNISAでは無期限です。
そのため、短期間で利益を出すことだけを考えるのではなく、長期的な資産形成にも利用しやすくなっています。
NISAを始める前に知っておきたいこと
NISAは便利な制度ですが、投資そのもののリスクがなくなるわけではありません。
購入した株式や投資信託の価格が下がれば、元本を下回る可能性があります。
また、NISA口座で損失が出た場合には、通常の課税口座とは異なる税務上の取り扱いがあります。
「非課税だから絶対に得をする」という制度ではありません。
制度のメリットだけではなく、投資にはリスクがあることも理解したうえで利用しましょう。
また、NISAを始める前に、まずは家計の土台を整えることが大切です。
どれくらい投資に回せるお金があるかを知らなければ、せっかく始めても、現金が足りなくなって売却することになってしまうかもしれません。
そのときの相場が悪ければ、損をしてしまう可能性もあります。
そうならないためにも、家計の現状を改めて確認しておきましょう。
「貯金・節約・投資、何から始めればいい?」という方はこちらの記事も参考にしてみてください。
NISAはどうやって始める?
NISAを始めるには、まずNISA口座を開設する金融機関を選ぶ必要があります。
NISA口座は、銀行や証券会社などで開設できます。
基本的な流れは、
STEP1 金融機関を選ぶ
証券会社や銀行などから、自分に合った金融機関を選びます。
STEP2 NISA口座を申し込む
本人確認書類などを用意して、NISA口座の開設を申し込みます。
STEP3 投資する商品を選ぶ
口座開設後、NISAの対象商品から投資する商品を選びます。
STEP4 金額を決めて購入する
一度に大きな金額を投資する方法だけでなく、毎月一定額を積み立てる方法もあります。
NISAを始めるならネット証券がおすすめ
NISAを始めるには、まずNISA口座を開設する金融機関を選ぶ必要があります。
銀行でもNISAを利用できますが、私はネット証券も選択肢に入れて検討するのがおすすめだと思っています。
ネット証券なら、余計な手数料がかからないし、スマホやパソコンから口座開設や商品の購入、積立設定などができるため、忙しい人でも始めやすいのがメリットです。
なかでも、NISAを始める際に候補に入れたいネット証券が、
- 楽天証券
- SBI証券
です。
どちらもNISAに対応しており、投資信託の積立などを利用できます。
では、それぞれどんな特徴があるのでしょうか。
楽天証券
楽天証券は、楽天のサービスを普段から利用している人にとって検討しやすいネット証券です。
私自身も、NISAを始めた数年前から楽天証券を使っています。
NISAでは、つみたて投資枠・成長投資枠の両方に対応しています。NISA口座での国内株式、米国株式、海外ETF、投資信託などの売買手数料も無料と案内されています。
また、投資信託の積立では、楽天カードによるクレジット決済や楽天キャッシュを利用できます。
楽天ポイントを普段から貯めている人なら、ポイントを意識しながら資産形成を始められるのも魅力のひとつです。
楽天証券はこんな人に
- 楽天市場をよく利用する
- 楽天カードを使っている
- 楽天ポイントを貯めている
- 楽天ポイントで投資をしたい
という人は、楽天証券を候補に入れてみてください。
私自身、楽天カードを使っていて、楽天銀行や楽天モバイルなども利用しているので、楽天証券を選びました。
操作画面もシンプルでわかりやすいため、初心者だった私でも問題なく使い続けられています。
SBI証券
SBI証券も、NISAを始める際に候補となるネット証券です。
NISAでは、投資信託・国内株式・米国株式などを取り扱っており、NISAの売買手数料についても無料と案内されています。
また、SBI証券ではクレカ積立にも対応しています。
対象のクレジットカードを利用して投資信託の積立を設定すると、毎月の積立額に応じてポイントが貯まります。ポイント還元率はカードや条件によって異なります。
SBI証券ではVポイントやPontaポイントなどを投資に利用できるサービスもあります。
SBI証券はこんな人に
- 三井住友カードなどを利用している
- Vポイントなどを活用したい
- NISA以外の投資も幅広く検討したい
という人は、SBI証券を候補に入れるといいと思います。
楽天証券とSBI証券、どっちがいい?
どちらが自分に合っているかは、普段利用しているサービスや投資スタイルによって変わります。
| 楽天証券 | SBI証券 | |
|---|---|---|
| NISA | ○ | ○ |
| 投資信託の積立 | ○ | ○ |
| クレカ積立 | ○ | ○ |
| ポイントサービス | 楽天ポイントなど | Vポイント・Pontaポイントなど |
| 向いている人 | 楽天サービスをよく使う人 | 三井住友カードなどを利用する人 |
どちらを選んでも、NISAを利用して長期的な資産形成を考えることができます。
「普段使っているカードやポイントは何か?」
というところから選んでみるのもひとつの方法です。
NISAは何を買えばいい?
「結局、NISAで何を買えばいいの?」
私もそうでしたが、ここに悩む方が多いと思います。
NISAは投資商品そのものではなく、投資によって得られた利益を非課税にできる制度です。
そのため、NISA口座の中で自分が投資する商品を選ぶ必要があります。
ここでは、NISAで投資を検討する人が比較しやすい代表的な3つの商品として、
- eMAXIS Slim 全世界株式(オール・カントリー)
- eMAXIS Slim 米国株式(S&P500)
- 楽天・全米株式インデックス・ファンド(楽天・VTI)
を紹介します。
それぞれ投資対象や商品の種類が異なるので、まずは特徴を見ていきましょう。
① eMAXIS Slimイーマクシス スリム 全世界株式(オール・カントリー)
eMAXIS Slim 全世界株式(オール・カントリー)は、三菱UFJアセットマネジメントが運用する投資信託です。
「オール・カントリー」、通称オルカンと呼ばれています。
日本を含む世界各国の株式に幅広く投資するのが特徴です。
1つの投資信託で世界中の企業に分散して投資できるため、
「特定の国だけではなく、世界全体に投資したい」
という人が検討する商品のひとつです。
eMAXIS Slim 全世界株式(オール・カントリー)の特徴
- 世界各国の株式に投資
- 日本株も含まれる
- 1つの商品で世界に分散できる
- 初心者にも人気の銘柄
- NISAのつみたて投資枠・成長投資枠の対象
② eMAXIS Slim 米国株式(S&P500)
eMAXIS Slim 米国株式(S&P500)は、米国の代表的な株価指数であるS&P500への連動を目指す投資信託です。
S&P500は、米国の代表的な企業500社で構成される株価指数です。
そのため、この投資信託を通じて米国の大企業を中心とした株式にまとめて投資できます。
「アメリカの企業に投資したい」
という人が検討する商品のひとつです。
eMAXIS Slim 米国株式(S&P500)の特徴
- 米国株式に投資
- S&P500への連動を目指す
- 米国の代表的な企業にまとめて投資できる
- 米国投信で人気の銘柄
- NISAのつみたて投資枠・成長投資枠の対象
③ 楽天・全米株式インデックス・ファンド(楽天VTI)
楽天・全米株式インデックス・ファンドは、楽天投信投資顧問が運用する投資信託です。
愛称は「楽天VTI」です。
この指数は、米国株式市場の大型株から小型株まで幅広くカバーしているのが特徴です。
「米国の代表的な企業だけではなく、米国株式市場全体に幅広く投資したい」
という人が検討する商品のひとつです。
なお、楽天・全米株式インデックス・ファンドは、実質的な主要投資対象として、バンガードが運用する「バンガード・トータル・ストック・マーケットETF」を利用しています。
私はこの楽天VTIを、NISAを始めたときから今までずっと買い続けています。
当時、私が銘柄を選ぶ際に参考にしたのがこちらの動画です。
久しぶりに見てみたら今はメンバー限定しか視聴できないようになっていました、、
ちなみにこの厚切りジェイソンさんの著作「ジェイソン流お金の増やし方」という書籍も買って、何度も読みました。
動画より本で読みたいという方はこちらがオススメです。
Amazon(紙)はこちら
Amazon(電子書籍)はこちら
楽天市場はこちら
私が読んだのは旧版でしたが、現在は改訂版が出ているので、今読むならこちらがいいと思います。
優しい口調で書かれていて、「あなたにもできるから始めてみて!」というジェイソンの気持ちがひしひしと伝わってくるようでした。
なにもかも初めてだった私はそこですごく安心できて、VTIを毎月定額購入できるようになりました。
楽天・全米株式インデックス・ファンド(楽天VTI)の特徴
- 米国株式市場全体に幅広く投資
- 大型株・中型株・小型株を含む
- 米国ETFそのものではなく、日本の投資信託
3つの違いを比較
| 商品名 | 主な投資対象 | 特徴 |
|---|---|---|
| eMAXIS Slim 全世界株式(オール・カントリー) | 世界各国 | 世界に幅広く分散 |
| eMAXIS Slim 米国株式(S&P500) | 米国 | S&P500構成銘柄に投資 |
| 楽天・全米株式インデックス・ファンド(楽天VTI) | 米国 | 大型株から小型株まで幅広く投資 |
初心者は何を基準に選べばいい?
商品を選ぶときは、単純に「どれが一番儲かるか」だけで考えるのではなく、投資対象とリスクを理解することが大切です。
例えば、
世界に分散したい
日本だけ、米国だけというように投資先を限定せず、世界各国の株式に幅広く投資したいなら、eMAXIS Slim 全世界株式(オール・カントリー)が選択肢になります。
米国に投資したい
米国の代表的な企業を中心に投資したいなら、eMAXIS Slim 米国株式(S&P500)が選択肢になります。
米国全体に幅広く投資したい
大型株だけでなく、中型株や小型株まで含めて米国株式市場全体に投資したいなら、楽天・全米株式インデックス・ファンド(楽天VTI)が選択肢になります。
「NISAなら必ず増える」わけではない
ここで注意したいのが、NISAは投資の利益を非課税にする制度であって、投資の損失をなくす制度ではないということです。
投資信託の価格は変動するため、購入したときより価格が下がれば、元本を下回る可能性があります。
また、海外の株式に投資する商品は、株価だけでなく為替の変動による影響も受けます。例えば、eMAXIS Slim 米国株式(S&P500)は原則として為替ヘッジを行わないため、円高・円安も基準価額の変動要因になります。
そのため、
「NISAだから安全」
「人気の商品だから必ず利益が出る」
というわけではありません。
商品の中身やリスクを確認したうえで、自分の家計や投資目的に合った商品を選びましょう。
今回紹介したものが全ての人に合うわけではありません。
まずはそれぞれの特徴を知り、自分がどこに投資したいのか、どのくらいのリスクを取れるのかを考えてみることが、NISAを始める第一歩です。
※本記事は特定の金融商品の購入を推奨するものではありません。投資には元本割れのリスクがあります。商品を購入する際は、最新の目論見書や公式情報をご確認のうえ、ご自身で判断してください。
子育て家庭こそ、まず「家計」を確認
NISAを始める前に、投資に回せるお金がどのくらいあるのかを確認しておくことも大切です。
例えば、
- 毎月の収入
- 毎月の支出
- 貯金
- 住宅費
- 教育費
- 借入金
- 生活防衛資金
などを一度整理してみましょう。
投資にお金を回しすぎて、急な出費があったときに生活費が足りなくなってしまっては本末転倒です。
まずは家計を把握して、そのうえで無理のない金額から始めることを考えたいですね。
資産形成についてもっと考えてみたい方には、こちらの本もおすすめです。
NISAは「大きな金額」から始めなくてもいい
「投資って何十万円も必要なんじゃない?」
と思っている方もいるかもしれません。
でも、投資は必ずしも大きな金額から始める必要はありません。
毎月の家計から無理なく出せる金額を考え、少額から投資について学んでいく方法もあります。
大切なのは、
「いくら投資するか」だけではなく、「無理なく続けられるか」
ということ。
特に子育て中は、子どもの成長とともに必要なお金も変わっていきます。
私自身、妊娠前と子育て中の今にいたるまで、何度も投資額を変更してきました。
そのときそのときの家計に合った金額で、無理なく継続していくことが大切です。
まとめ|NISAは資産形成を考えるなら知っておきたい制度
NISAは、投資によって得られる利益が非課税になる制度です。
現在のNISAには、
- つみたて投資枠
- 成長投資枠
の2つがあり、併用することができます。
年間投資枠は合計360万円、非課税保有限度額は合計1,800万円で、非課税保有期間は無期限です。
ただし、NISAを始めれば必ずお金が増えるわけではありません。
まずは自分の家計を把握して、無理のない範囲で資産形成について考えてみることから始めてみてはいかがでしょうか。
私自身も、子育てをしながら将来のお金について考え、貯金・節約・投資を少しずつ見直しています。
「将来のお金がちょっと心配」
「子育てしながら資産形成を始めたい」
そんな方の参考になれば嬉しいです。
コメント